Chubut entre las más beneficiadas en transferencia de fondos nacionales
En agosto de 2026, se observa una reducción interanual marginal de los Recursos de Origen Nacional (RON) de 0,1% en términos reales comparando con agosto de 2025 donde había aumentado 3,3% real interanual, según revela el informe del Centro de Economía Política Argentina (CEPA).
Sin embargo, al analizar el envío de recursos, se observan situaciones dispares entre los diversos distritos, ubicando a Chubut entre las cinco provincias que registraron mayores increnentos en la transferencia de fondos de origen nacional.
Así las cosas, en agosto de 2026, los Recursos de Origen Nacional (RON) en términos reales1 se ubicaron virtualmente en los mismos niveles alcanzados en el mismo mes de 2025 (-0,1% interanual). En la misma línea, la Coparticipación Federal de Impuestos (CFI) mostró un comportamiento prácticamente neutro, con una leve mejora de 0,1% real interanual.
Por el lado de la recaudación del IVA, agosto marcó la décima caída interanual consecutiva, con un retroceso de 5,0% en términos reales en agosto.
En contraste, el Impuesto a las Ganancias exhibió una importante mejora de 9,0% interanual. Este incremento estuvo vinculado a que la ARCA (ex AFIP) extendió el plazo para la presentación de las declaraciones juradas hasta el 27 de agosto. A su vez, el organismo postergó el pago del primer anticipo correspondiente al período
2026 (que vencía originalmente en agosto) para el 24 de septiembre de 2026.
Al analizar la situación provincia por provincia, se observa un comportamiento sumamente heterogéneo en la evolución de los Recursos de Origen Nacional. En agosto de 2026, más de la mitad de las jurisdicciones (13 de 24) registran caídas reales interanuales, mientras que las 11 restantes exhiben variaciones positivas, en
ambos casos con distintas magnitudes.
Las provincias que mostraron los incrementos reales interanuales más marcados fueron Río Negro (+1,7%), Neuquén (+1,7%), Tierra del Fuego (+1,5%), Chubut (+1,3%) y Santa Cruz (+1,1%).
Por el contrario, las jurisdicciones más perjudicadas en la distribución fueron Misiones (-2,7%), Formosa (-2,6%), Corrientes (-2,6%), Chaco (-2,6%) y Entre Ríos (-2,5%).
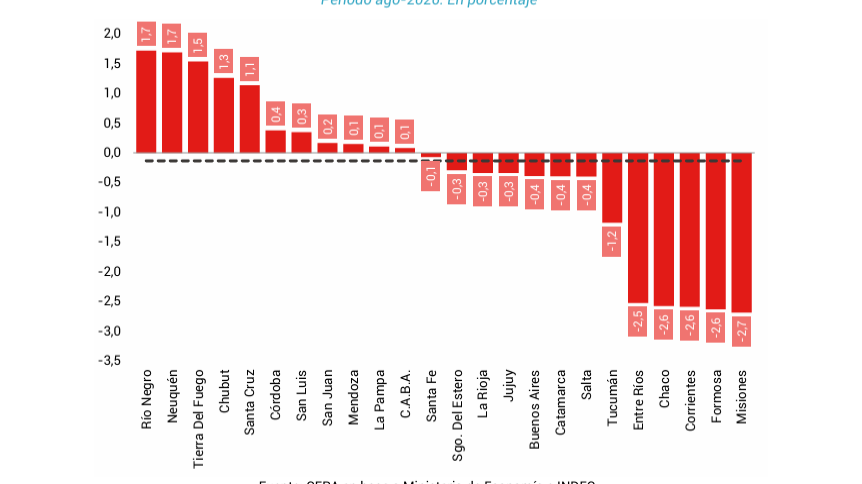
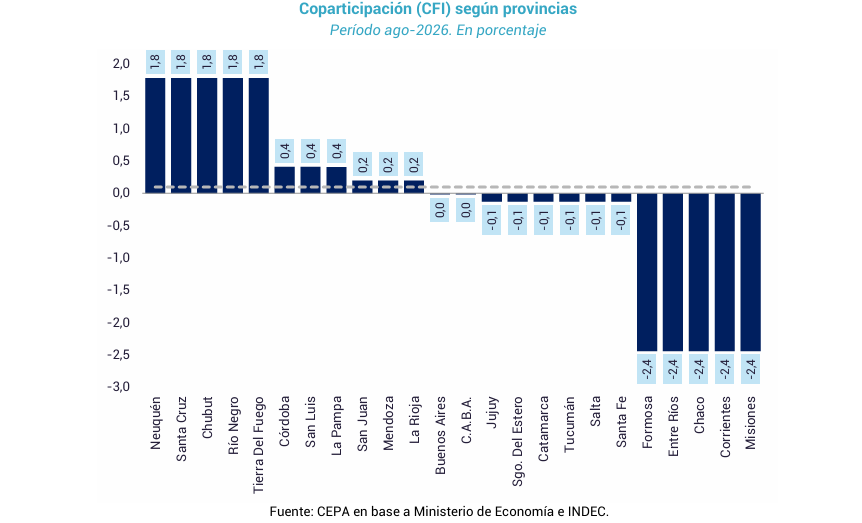
Este comportamiento heterogéneo se replicó en las variaciones interanuales reales de la Coparticipación Federal de Impuestos. Durante agosto de 2026, 11 jurisdicciones sufrieron caídas interanuales, otras 11 registraron crecimientos y las 2 restantes mostraron un comportamiento enteramente neutro.
Las cinco jurisdicciones con mayores incrementos fueron Neuquén, Santa Cruz, Chubut, Río Negro y Tierra del Fuego, todas con un alza del 1,8% interanual.
En el extremo opuesto, Formosa, Entre Ríos, Chaco, Corrientes y Misiones sufrieron contracciones en términos reales del 2,4% interanual en todos los casos.